


वैश्विक बाज़ार के 100 गीगावाट पार करने पर ऊर्जा भंडारण के लिए पाँच रुझान
Jan 28, 2026
वैश्विक ऊर्जा भंडारण बाजार 2025 में एक प्रमुख मील के पत्थर पर पहुंच गया, जिसमें वार्षिक स्थापना पहली बार 100 गीगावॉट से अधिक हो गई। यह वृद्धि दुनिया के दो सबसे बड़े बाजारों, चीन और संयुक्त राज्य अमेरिका में प्रमुख नीतिगत बदलावों के बावजूद आई है।
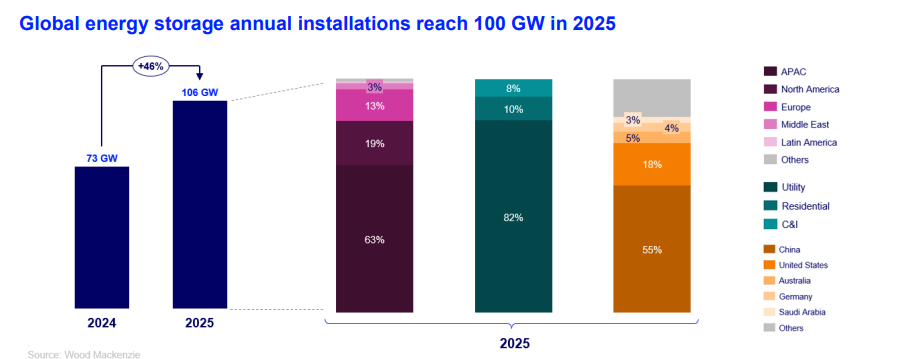
चीन ने नई नवीकरणीय ऊर्जा परियोजनाओं के साथ भंडारण को जोड़ने के अपने अधिदेश को हटा दिया है। देश बाज़ार आधारित तंत्र की ओर बढ़ रहा है। इससे भविष्य के राजस्व के लिए अनिश्चितता पैदा होती है।
संयुक्त राज्य अमेरिका में, कर प्रोत्साहन यथावत हैं। हालाँकि, नई आपूर्ति श्रृंखला बाधाओं के कारण चीनी बैटरी मॉड्यूल का उपयोग करना मुश्किल हो रहा है।
वुड मैकेंज़ी की नवीनतम रिपोर्ट, "2026 में क्या देखें: ग्लोबल स्टोरेज", पांच रुझानों की रूपरेखा तैयार करती है जो आने वाले वर्ष को आकार देंगे।
1. आपूर्ति श्रृंखला पुनर्गठन
चीनी निर्माता संयुक्त राज्य अमेरिका में अपने व्यापार करने के तरीके को बदल रहे हैं। रिपोर्ट में कहा गया है कि बाजार पहुंच बनाए रखने के लिए, चीनी कंपनियों द्वारा 2026 में नई स्वामित्व संरचनाओं की घोषणा करने की उम्मीद है। कई कंपनियां अपनी स्वामित्व हिस्सेदारी को 25% से कम कर देंगी। यह कदम विदेशी इकाई चिंता (एफईओसी) आवश्यकताओं को पूरा करने के लिए डिज़ाइन किया गया है।
वुड मैकेंज़ी ने कहा, आपूर्ति तंग बनी हुई है। 2025 के अंत में शुरू हुई कमी 2026 के मध्य तक जारी रहने की संभावना है। रिपोर्ट में कहा गया है कि शीर्ष स्तर के आपूर्तिकर्ताओं से प्रमाणित बैटरियों की भारी कमी है। वुड मैकेंज़ी को उम्मीद है कि 2026 की दूसरी छमाही में सिस्टम कीमतें स्थिर हो जाएंगी।
चीनी आपूर्तिकर्ता संयुक्त राज्य अमेरिका और चीन से परे भी देख रहे हैं और दक्षिण और दक्षिण पूर्व एशिया, यूरोप और मध्य पूर्व में निवेश बढ़ा रहे हैं। रिपोर्ट में कहा गया है कि लक्ष्य बाजार हिस्सेदारी हासिल करना है, भले ही इसका मतलब अल्पावधि में कम मुनाफा हो।
2. ग्रिड बनाने की तकनीक
रिपोर्ट में कहा गया है कि ग्रिड बनाने वाला भंडारण कई बाजारों में एक स्वैच्छिक विकल्प से एक आवश्यकता की ओर बढ़ रहा है। ग्रिड बनाने वाली प्रणालियाँ जो इनवर्टर का उपयोग करती हैं, ग्रिड पर वोल्टेज और आवृत्ति को स्थिर कर सकती हैं। यह महत्वपूर्ण है क्योंकि अधिक कोयला और गैस संयंत्र बंद हो रहे हैं और रुक-रुक कर नवीकरणीय ऊर्जा बढ़ रही है।
यूरोपीय आयोग से 2026 में ग्रिड बनाने की आवश्यकताओं के लिए एक सामंजस्यपूर्ण ढांचा स्थापित करने की उम्मीद है। रिपोर्ट में कहा गया है कि पहले, इन प्रणालियों की लागत मानक भंडारण की तुलना में 10% से 15% अधिक थी, लेकिन कीमत का अंतर गायब हो रहा है। निर्माता अब इन सुविधाओं को बिना किसी अतिरिक्त लागत के अपने मानक उत्पादों में शामिल कर रहे हैं।
3. गैर-लिथियम बैटरियों का दायरा बढ़ा
लिथियम आयन प्रमुख प्रौद्योगिकी है, लेकिन विकल्प भी लोकप्रिय हो रहे हैं। सोडियम{{2}आयन, फ्लो बैटरियां, और आयरन{3}वायु प्रणालियां बढ़ रही हैं। ये प्रौद्योगिकियाँ विशिष्ट उपयोगों के लिए लागत-प्रतिस्पर्धी होती जा रही हैं।
सोडियम-आयन में महत्वपूर्ण गतिविधि देखी जा रही है। पीक एनर्जी संयुक्त राज्य अमेरिका में ज्यूपिटर पावर के साथ 4.75 GWh आपूर्ति सौदे पर काम कर रही है। पहला 720 MWh चरण इस वृद्धि का हिस्सा है। CATL ने 2026 में विशेष रूप से ऊर्जा भंडारण के लिए सोडियम आयन बैटरी लॉन्च करने की भी योजना बनाई है।
यूरोप में, नई नीति समर्थन लंबी अवधि के भंडारण में मदद कर रहा है। यूनाइटेड किंगडम और इटली "कैप एंड फ्लोर" तंत्र का उपयोग कर रहे हैं। ये गैर-लिथियम परियोजनाओं को निवेशकों के लिए अधिक बैंक योग्य बनाने में मदद करते हैं।
4. डेटा सेंटर मांग बढ़ाते हैं
बड़े डेटा केंद्र ग्रिड बाधाओं को दूर करने के लिए बैटरियों की ओर रुख कर रहे हैं। ग्रिड अक्सर जनरेटिव एआई की बिजली जरूरतों को पूरा नहीं कर पाता है। डेटा सेंटर डेवलपर तेज़ उपयोगिता कनेक्शन को सुरक्षित करने के लिए भंडारण का सह-स्थान लगा रहे हैं।
डेटा सेंटर बैटरियां "प्रशिक्षण भार" संभालती हैं। ये भार मिलीसेकंड में 10% से 90% क्षमता तक बढ़ सकता है। भंडारण आवश्यक लचीलापन प्रदान करता है। जबकि गैस टरबाइन ऑनसाइट बिजली के लिए शीर्ष विकल्प बनी हुई है, भंडारण अब डेटा सेंटर पाइपलाइन में दूसरी सबसे आम पसंद है।
5. हाइब्रिड परियोजनाओं का उदय
डेवलपर्स तेजी से भंडारण को सौर और पवन के साथ जोड़ रहे हैं। जब नवीकरणीय ऊर्जा बर्बाद हो जाती है क्योंकि ग्रिड उत्पादन प्राप्त नहीं कर पाता है तो हाइब्रिड प्रणालियाँ कटौती को प्रबंधित करने में मदद करती हैं।
ऑस्ट्रेलिया और भारत में, 2025 में घोषित भंडारण परियोजनाओं में से आधे से अधिक हाइब्रिड थे। यूरोप में भी यह चलन बढ़ रहा है। रिपोर्ट में कहा गया है कि कुछ क्षेत्रों में अब प्रति वर्ष 500 घंटे से अधिक नकारात्मक बिजली की कीमतें देखी जाती हैं। ये बाज़ार स्थितियाँ स्टैंडअलोन सोलर को कम लाभदायक बनाती हैं। डेवलपर्स अपने राजस्व की सुरक्षा के लिए हाइब्रिड बिजली खरीद समझौते (पीपीए) का उपयोग कर रहे हैं।
क्षेत्रीय दृष्टिकोण
अमेरिकी बाजार को अस्थायी मंदी का सामना करना पड़ रहा है, क्योंकि वुड मैकेंज़ी ने 2026 और 2027 में गिरावट का अनुमान लगाया है। यह मंदी का कारण टैरिफ परिवर्तनों और आपूर्ति श्रृंखलाओं के पुनर्गठन के लिए आवश्यक समय को बताता है। रिपोर्ट में कहा गया है कि 2028 तक विकास दर में सुधार होने की उम्मीद है।
यूरोप को एक उज्ज्वल स्थान के रूप में रेखांकित किया गया। 2025 में यूरोप में इंस्टॉलेशन में 160% की वृद्धि हुई। जर्मनी छोटे पैमाने, वितरित भंडारण के लिए बाजार में अग्रणी है, जबकि यूनाइटेड किंगडम बड़े, उपयोगिता पैमाने की परियोजनाओं के लिए अग्रणी है।
लैटिन अमेरिका में, 2026 नई नीलामी का वर्ष होगा। ब्राज़ील 2026 की शुरुआत में एक राष्ट्रीय भंडारण निविदा की योजना बना रहा है। चिली भी ग्रिड सेवाएं प्रदान करने के लिए भंडारण के लिए बेहतर भुगतान करने के लिए अपने नियमों को अद्यतन कर रहा है।
वैश्विक परिवर्तन आगे बढ़ रहा है। ऊर्जा भंडारण अब केवल एक बैकअप नहीं है, और यह ग्रिड विश्वसनीयता के लिए प्राथमिक उपकरण बनता जा रहा है।


